- Cotizaciones rápidas y precisas
- Planes de pago flexibles
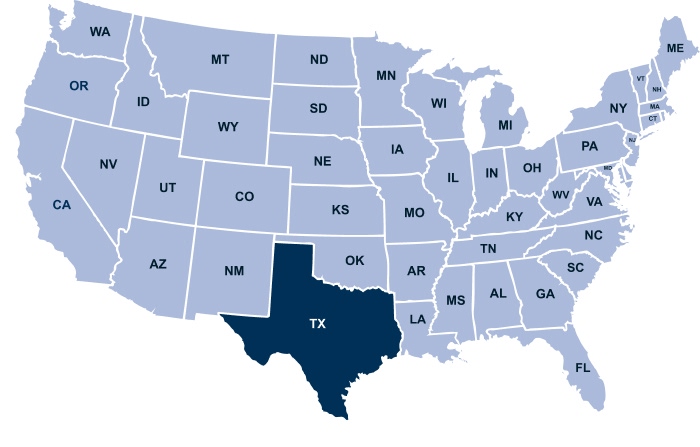
- Agentes locales en Texas
- Múltiples oportunidades de descuento
- Experiencia en seguros comerciales
- Asistencia bilingüe disponible en inglés y español
Si está cambiando de otra compañía de seguros, Kemper Commercial puede ayudar a facilitar la transición. Nuestros agentes con licencia pueden responder sus preguntas y explicarle sus opciones de cobertura.
Solicite hoy sus cotizaciones de seguro de auto comercial en Texas y descubra cómo podemos ayudarle con una cobertura confiable, opciones flexibles y asistencia con experiencia en cada milla del camino.
Los negocios que poseen, rentan o utilizan vehículos regularmente para fines laborales generalmente necesitan un seguro de auto comercial. Los requisitos del seguro de auto comercial en Texas establecen los niveles mínimos de cobertura de responsabilidad civil que los negocios deben mantener para los vehículos cubiertos.
De acuerdo con el Departamento de Seguros de Texas, los requisitos mínimos de responsabilidad civil para los vehículos registrados en Texas incluyen:
- Ayuda a pagar las lesiones sufridas por otra persona en un accidente causado por su conductor.
- Protege a su negocio de la responsabilidad financiera relacionada con gastos médicos y reclamaciones legales.
- Ayuda a pagar las lesiones de varias personas involucradas en un solo accidente.
- Ayuda económicamente a los negocios cuando se presentan reclamaciones de responsabilidad civil en su contra.
- Ayuda a pagar los daños que su vehículo cause a la propiedad de otra persona.
- Ayuda a pagar las reparaciones de vehículos, edificios, cercas, letreros y otros tipos de propiedad.
Estos requisitos de seguro son límites mínimos de responsabilidad civil. Muchos negocios eligen límites de cobertura más altos porque los accidentes que involucran vehículos comerciales pueden ocasionar pérdidas financieras significativas.
El seguro de auto comercial es diferente del seguro de auto personal porque está diseñado específicamente para el uso de vehículos relacionado con un negocio. Las pólizas personales suelen excluir la cobertura de muchas actividades laborales, entregas, transporte de equipo, traslado de empleados o uso de vehículos principalmente para fines comerciales.
Kemper ofrece una variedad de opciones de cobertura de seguro de auto comercial que pueden ayudar a los negocios a crear pólizas basadas en sus riesgos particulares.
Cobertura Opcional Pero Recomendada
Muchos negocios de Texas también eligen coberturas adicionales, entre ellas:
- Cobertura Contra Conductores Sin Seguro O Con Seguro Insuficiente (UM/UIM): Ayuda a pagar los daños cuando otro conductor culpable no cuenta con suficiente cobertura de seguro.
- Cobertura Por Choque: Ayuda a pagar la reparación de su vehículo después de un accidente cubierto, independientemente de quién haya tenido la culpa.
- Cobertura Integral: Cubre pérdidas no relacionadas con choques, como robo, vandalismo, incendio, granizo y condiciones climáticas severas.
- Cobertura De Pagos Médicos: Ayuda a pagar los gastos médicos de los ocupantes cubiertos después de un accidente.
- Cobertura Para Autos Rentados Y Autos Que No Son Propiedad Del Negocio: Proporciona cobertura para los vehículos que su negocio renta o arrienda, o que los empleados usan para fines comerciales.
- Asistencia En El Camino: Puede ayudar con servicios de remolque, batería, apertura de vehículos y emergencias en el camino.
- Cobertura De Reembolso De Auto Rentado: Ayuda a cubrir los gastos de transporte temporal mientras se repara un vehículo cubierto.
Estas opciones ayudan a reforzar la cobertura de seguro para vehículos comerciales y pueden ser especialmente valiosas para compañías con varios vehículos o que necesitan un seguro para flotillas.
Seguro De Auto Comercial En Ciudades Y Áreas De Servicio De Texas
Las necesidades de seguro de auto comercial pueden variar significativamente en todo Texas. Los negocios que operan en las principales áreas metropolitanas suelen enfrentar riesgos diferentes de los que se encuentran en ciudades pequeñas o comunidades rurales. Factores como el volumen de tráfico, la frecuencia de accidentes, las tasas de robo, las condiciones climáticas y los costos de reparación influyen en las primas y las recomendaciones de cobertura.
En Houston, los negocios suelen enfrentar tráfico intenso, frecuentes zonas de construcción y condiciones climáticas severas que pueden aumentar tanto el riesgo de accidentes como las reclamaciones por daños a los vehículos.
En Dallas, el tráfico urbano intenso, el crecimiento del desarrollo comercial y las concurridas autopistas interestatales contribuyen a una mayor frecuencia de accidentes y costos de seguro más altos para muchos negocios.
Los negocios de Austin pueden enfrentar una mayor congestión vial debido al rápido crecimiento de la población y a los proyectos de construcción en curso. Las compañías con vehículos de servicio que circulan por toda la ciudad pueden beneficiarse de límites de responsabilidad civil más altos y cobertura integral.
Los negocios de San Antonio suelen recorrer áreas de servicio extensas mientras circulan tanto por las calles de la ciudad como por las autopistas. Las necesidades de cobertura pueden variar según la frecuencia con la que se utilicen los vehículos y los tipos de equipo que se transporten.
En Fort Worth, los contratistas, jardineros, compañías de entregas y otros negocios de servicios suelen depender de camionetas y vans que recorren el área metropolitana de Dallas-Fort Worth. Ayudar a proteger estos vehículos con la póliza comercial adecuada puede contribuir a que las operaciones continúen sin contratiempos.
Sin importar dónde opere su negocio, varios factores locales pueden afectar la prima de su seguro de auto comercial, entre ellos:
- Densidad del tráfico
- Frecuencia de accidentes
- Tasas de robo de vehículos
- Patrones de uso de los vehículos comerciales
- Costos locales de mano de obra y reparaciones
- Riesgos relacionados con el clima, incluidos el granizo y las inundaciones
Ya sea que su negocio preste servicios en una sola comunidad u opere en todo el estado, el seguro de auto comercial en Texas debe reflejar sus operaciones particulares y su exposición al manejar. Los negocios como contratistas, electricistas, plomeros, compañías de HVAC, jardineros, servicios de limpieza, compañías de entregas y otros profesionales de servicios se benefician de una cobertura adaptada a sus necesidades diarias de transporte.
Cuando busque un seguro de auto comercial barato en Texas, el precio no debe ser el único factor que considere. La póliza adecuada debe proporcionar suficiente cobertura para sus vehículos, empleados y operaciones comerciales, mientras se adapta a su presupuesto. Comprender qué factores afectan las tarifas del seguro de auto comercial puede ayudarle a tomar decisiones informadas e identificar oportunidades para ahorrar sin sacrificar coberturas importantes.
Varios factores influyen en el costo del seguro de auto comercial para los negocios de Texas, entre ellos:
- Tipo de negocio y riesgo de la industria
- Tipo, antigüedad y valor del vehículo
- Número de vehículos asegurados
- Historiales de manejo de los empleados
- Millaje anual
- Límites de cobertura seleccionados
- Historial de reclamaciones
- Ubicación del negocio
Los negocios de Texas también enfrentan factores específicos del estado que pueden afectar las primas.
- Las áreas geográficas de servicio extensas suelen requerir que los empleados pasen más tiempo en el camino, lo que aumenta la exposición a accidentes.
- El alto millaje comercial puede generar costos de seguro más altos porque los vehículos se utilizan con mayor frecuencia.
- La congestión vial intensa en ciudades como Dallas, Houston, Austin y San Antonio aumenta la probabilidad de accidentes y reclamaciones.
- Las condiciones climáticas severas, incluidas las tormentas de granizo, las inundaciones y los vientos fuertes, pueden aumentar las reclamaciones de cobertura integral.
- El aumento de los costos de reparación y reemplazo de vehículos en todo Texas continúa afectando las tarifas del seguro de auto comercial.
Aunque cada negocio es diferente, existen varias maneras de ayudarle a reducir su prima y mejorar sus posibilidades de encontrar el seguro de auto comercial más barato en Texas.
- Mantenga su negocio en funcionamiento durante tres años o más: Los negocios con un historial operativo más largo pueden calificar para ahorros adicionales.
- Tenga una póliza vigente de responsabilidad civil general: Mantener una cobertura de responsabilidad civil general puede ayudarle a calificar para los descuentos disponibles.
- Tenga una póliza vigente para dueños de negocios: Contar con un seguro comercial existente puede ofrecer oportunidades adicionales de ahorro.
- Mantenga una póliza vigente de compensación para trabajadores: Los negocios con cobertura activa de compensación para trabajadores pueden calificar para descuentos adicionales.
- Proporcione un comprobante de seguro previo: Mantener una cobertura de seguro continua demuestra un manejo responsable de los riesgos.
- Pague su prima en su totalidad: Pagar su póliza por adelantado en lugar de realizar pagos a plazos puede reducir sus costos totales de seguro.
Cuando compare cotizaciones de seguro de auto comercial en Texas, considere más que la prima mensual. Una póliza de menor precio puede no incluir coberturas importantes para las necesidades de su negocio después de un accidente. Elegir límites adecuados de responsabilidad civil, cobertura de daños físicos y coberturas opcionales puede ayudar a reducir los gastos de su bolsillo si ocurre una reclamación.
El seguro de auto comercial adecuado en Texas es la póliza que equilibra un precio económico con la cobertura necesaria para asegurar su negocio, sus empleados, sus vehículos y su futuro financiero.
Por Qué Elegir Kemper Para Su Seguro De Auto Comercial En Texas
Elegir la compañía de seguros adecuada es tan importante como seleccionar la cobertura correcta. Kemper Commercial ha proporcionado soluciones de seguros confiables durante más de 100 años, ayudando a los negocios a proteger sus vehículos, empleados y operaciones con coberturas económicas y personalizables. Ya sea que tenga una sola camioneta de trabajo o administre una flotilla, Kemper Commercial ofrece seguros de auto comercial diseñados para satisfacer las necesidades de los negocios de Texas.
La calificación A- (Excelente) de AM Best que tiene Kemper refleja la sólida estabilidad financiera de la compañía y su capacidad para cumplir con sus obligaciones de seguro continuas. Con el respaldo de aproximadamente $12,000 millones a $13,000 millones en activos, Kemper ofrece la solidez financiera que los dueños de negocios buscan al elegir un proveedor de seguros. Conozca más sobre Kemper y su larga trayectoria de servicio a los clientes.
Kemper Commercial también se especializa en ayudar a conductores con diversas necesidades de seguro, incluidos aquellos que pueden haber enfrentado situaciones difíciles al manejar. Los negocios pueden trabajar con una red de agentes independientes que comprenden los mercados locales y proporcionan orientación personalizada al seleccionar una cobertura. Cuando busque opciones de seguros para pequeños negocios en Texas, ya sea para un solo vehículo o para una flotilla completa, los agentes de Kemper Commercial pueden ayudarle a encontrar una cobertura que se adapte a su presupuesto y a las operaciones de su negocio.
Con una larga trayectoria atendiendo a negocios, un sólido respaldo financiero y agentes locales con experiencia, Kemper Commercial se compromete a ayudar a los dueños de negocios de Texas a encontrar un seguro de auto comercial confiable que mantenga sus operaciones en marcha.
Conozca más sobre Kemper y descubra por qué los negocios de todo Texas confían en nosotros para sus necesidades de seguros comerciales.
Preguntas Frecuentes Sobre El Seguro De Auto Comercial En Texas
Para recibir cotizaciones precisas de seguro de auto comercial en Texas, esté preparado para proporcionar la siguiente información:
- Información del negocio
- Nombre del negocio
- Dirección del negocio
- Tipo de negocio
- Años en funcionamiento
- Información del vehículo
- Año, marca y modelo del vehículo
- Número de identificación del vehículo (VIN)
- Información de propiedad o arrendamiento
- Millaje anual estimado
- Información de los conductores
- Nombres de los conductores
- Números de licencia de conducir
- Historiales de manejo
- Años de experiencia al manejar
- Historial de reclamaciones
- Reclamaciones previas de seguro de auto comercial
- Compañía de seguros anterior
- Información de la póliza actual·
- Preferencias de cobertura
- Límites de responsabilidad civil
- Coberturas opcionales
- Montos de los deducibles
- Número de vehículos que desea asegurar
1. As of Aug 2025, the insurance companies of Kemper Property & Casualty Group and Kemper Life Group are rated A- (Excellent) by AM Best. For the For the latest Best’s Credit Rating, access www.ambest.com. American Access Casualty Company is not rated.